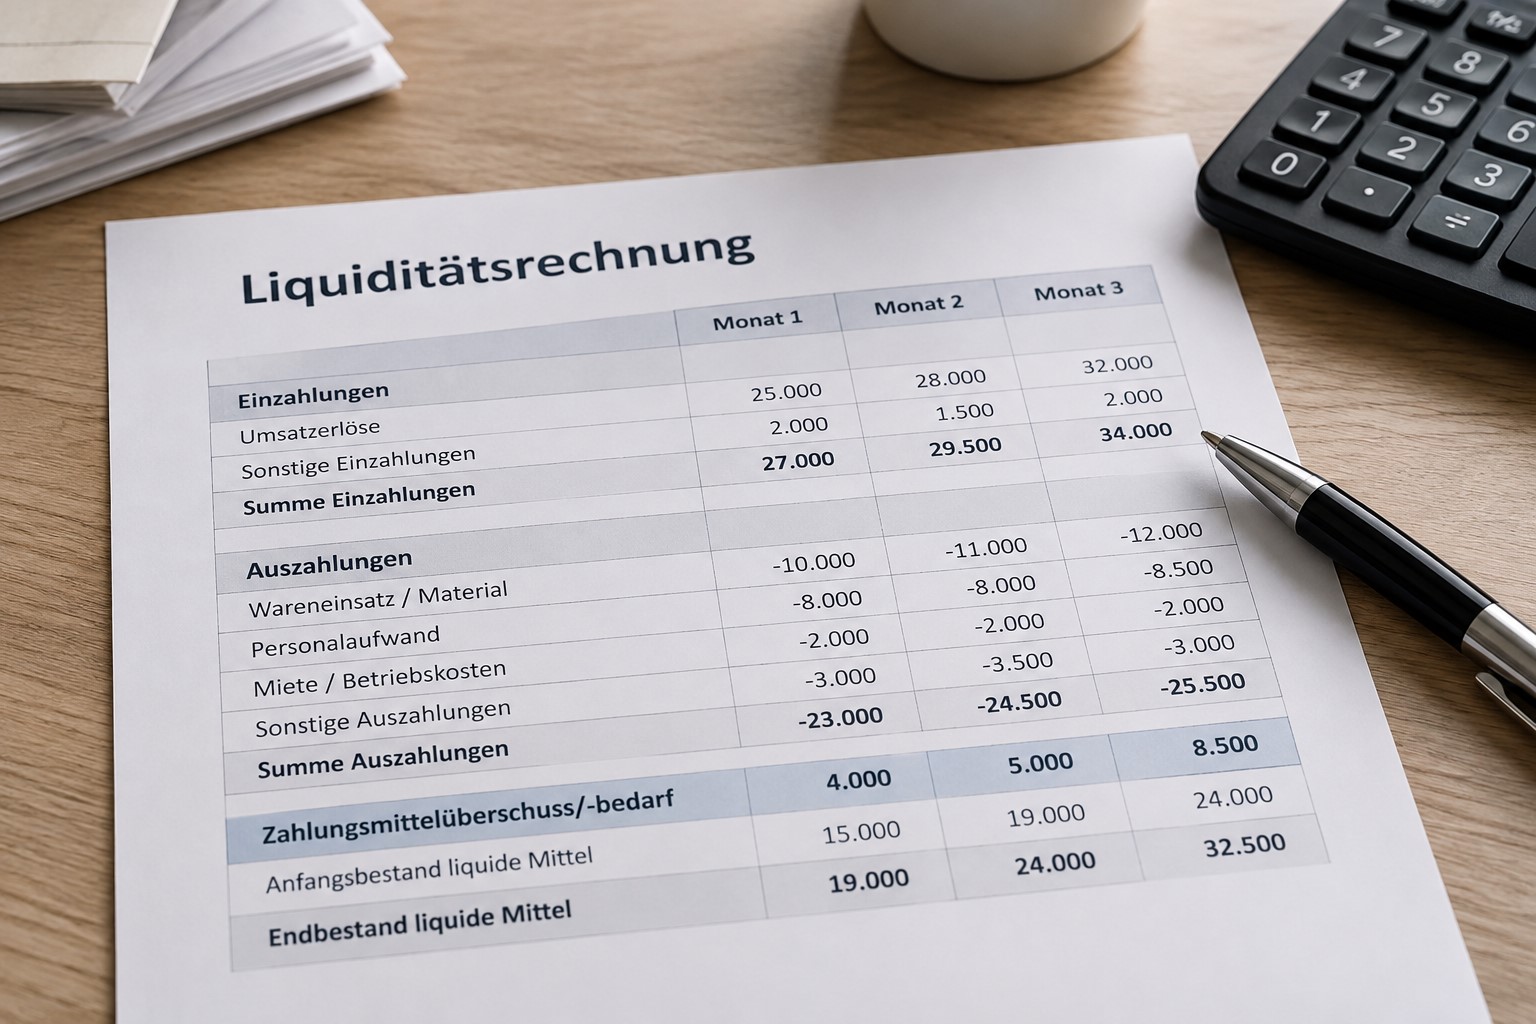

Zwischen einer erbrachten Leistung und dem Eingang der entsprechenden Zahlung können Tage oder Wochen liegen. Für Unternehmen stellt sich deshalb regelmäßig die Frage, wie sich laufende Ausgaben finanzieren lassen, bevor die erwarteten Einnahmen verfügbar sind. Zahlungsziele und kurzfristige Kredite können solche Zeiträume überbrücken. Entscheidend ist jedoch, welche Kosten damit verbunden sind und ob die Rückzahlung innerhalb der vereinbarten Frist gesichert ist.
Digitale Zahlungen
Digitale Zahlungsdienste ermöglichen Unternehmen, Zahlungen über unterschiedliche Kanäle entgegenzunehmen und abzuwickeln. Besonders im Onlinehandel und bei digitalen Dienstleistungen, wo zahlreiche Transaktionen in kurzer Zeit stattfinden können, sind schnelle und zuverlässige Zahlungsprozesse wichtig. Dabei kommt es nicht allein darauf an, wie Kunden bezahlen, sondern auch darauf, wann die entsprechenden Beträge dem Unternehmen tatsächlich zur Verfügung stehen.
Je nach Geschäftsmodell unterscheiden sich die Anforderungen. Im Onlinehandel gehören Kartenzahlungen, digitale Wallets und Rechnungskäufe zu den gängigen Möglichkeiten. Zahlungsdienstleister übernehmen dabei teilweise auch die Abwicklung später fälliger Beträge. Bei digitalen Abonnements, Gaming-Angeboten und anderen Online-Dienstleistungen stehen dagegen häufig schnelle, wiederkehrende oder unmittelbar verfügbare Zahlungen im Vordergrund.
Auch der stark regulierte deutsche iGaming-Markt ist ein Beispiel für eine Branche mit vielfältigen digitalen Zahlungswegen. Löwen Play etwa, dessen Angebot in der amtlichen Whitelist der Gemeinsamen Glücksspielbehörde der Länder geführt wird, nennt unter anderem Tink, PayPal, Klarna, Visa, Mastercard, paysafecard und Trustly als Zahlungsanbieter. Wer mehr über Löwen Play und seine digitalen Angebote erfahren will, kann sich auf der offiziellen Webseite des Anbieters informieren.
Für die betriebliche Liquidität ist jedoch nicht allein die Auswahl der Zahlungsmethoden entscheidend. Ein digital abgewickelter Zahlungsvorgang bedeutet nicht zwangsläufig, dass das Geld sofort verfügbar ist. Ebenso wenig stellt ein Zahlungsdienst automatisch eine Finanzierung bereit. Erst durch vereinbarte Zahlungsziele oder die Bereitstellung zusätzlichen Kapitals entsteht finanzieller Spielraum, dessen Kosten und Risiken Unternehmen berücksichtigen müssen.
Zahlungsaufschub und Finanzierung
Je nach Kaufsituation und Finanzierungsbedarf gibt es unterschiedliche Möglichkeiten, Zahlungen zeitlich zu verschieben oder kurzfristig Kapital zu beschaffen. Sie unterscheiden sich darin, wann eine Zahlung fällig wird, wer sie abwickelt und ob zusätzliches Geld bereitgestellt wird.
Ein vereinbartes Zahlungsziel erlaubt es, eine Rechnung erst zu einem späteren Termin zu begleichen. Im Geschäftsverkehr kann ein Lieferant seinem Kunden beispielsweise 30 Tage Zahlungsfrist einräumen. So entsteht kurzfristiger finanzieller Spielraum, ohne dass ein gesonderter Bankkredit erforderlich ist.
Beim Rechnungskauf erhält der Käufer zunächst Ware oder Dienstleistung und bezahlt innerhalb der vereinbarten Frist. Ein Zahlungsdienstleister kann die Abwicklung übernehmen. BNPL-Angebote ermöglichen je nach Produkt eine spätere Einmalzahlung oder Ratenzahlung. Ob Zinsen oder Gebühren anfallen, hängt von den konkreten Vertragsbedingungen ab.
Ein kurzfristiger Unternehmenskredit stellt dagegen Kapital bereit, mit dem ein Betrieb etwa Waren, Material oder laufende Ausgaben finanzieren kann. Er ist nicht zwingend an einen einzelnen Einkauf gebunden, verursacht aber Finanzierungskosten und begründet verbindliche Rückzahlungspflichten. Davon zu unterscheiden ist die gesetzliche 30-Tage-Regel bei Zahlungsverzug. Sie betrifft bestimmte Voraussetzungen für den Eintritt des Verzugs und begründet kein allgemeines Zahlungsziel.
Anbieter im Vergleich
Für Unternehmen kommen sowohl spezielle Geschäftskredite als auch Finanzierungslösungen von Zahlungsdienstleistern infrage. PayPal bietet mit dem Businesskredit eine Finanzierung für ausgewählte Händler an, die bereits Zahlungen über ein PayPal-Geschäftskonto abwickeln. Die Rückzahlung erfolgt über einen vereinbarten Anteil künftiger PayPal-Umsätze. Statt laufender Kreditzinsen fällt eine vorab festgelegte Gebühr an. Zu den Voraussetzungen zählen ein mindestens 90 Tage bestehendes Geschäftskonto und ein jährlicher Umsatz von mindestens 12.000 Euro über PayPal. Die Bewilligung hängt von weiteren Kriterien ab.
Klarna und Riverty bieten Händlern Lösungen für die Zahlungsabwicklung und den Rechnungskauf ihrer Kunden. Solche Dienste können den Bezahlprozess im Onlinehandel ergänzen, finanzieren aber nicht automatisch die laufenden Ausgaben des Unternehmens. Wer beispielsweise Waren einkaufen oder offene Betriebskosten begleichen muss, benötigt gegebenenfalls eine eigenständige Finanzierung.
Ein Beispiel dafür ist iwoca. Der Anbieter vermittelt Unternehmenskredite zwischen 1.000 und 500.000 Euro, die unter anderem zur Vorfinanzierung von Aufträgen oder zur Überbrückung von Liquiditätsengpässen genutzt werden können. Die monatlichen Zinsen liegen laut Anbieter je nach individueller Prüfung zwischen 1 und 2,99 Prozent und werden taggenau auf den ausstehenden Betrag berechnet. Für die Entscheidung sind daher die gesamten Finanzierungskosten über die geplante Laufzeit ausschlaggebend.
Kosten und Risiken
Kurzfristige Finanzierungen können sinnvoll sein, wenn betriebliche Ausgaben anfallen, bevor die dazugehörigen Einnahmen eingehen. Ein Handwerksbetrieb muss beispielsweise Material für einen Auftrag beschaffen, während die Schlussrechnung erst nach Abschluss der Arbeiten bezahlt wird. Ein Onlinehändler benötigt womöglich zusätzliche Warenbestände, bevor die Erlöse aus dem Verkauf verfügbar sind.
Entscheidend ist, dass der Finanzierungsbedarf zeitlich und betragsmäßig überschaubar bleibt. Ein Zahlungsaufschub oder Kredit verschafft vorübergehend Spielraum, beseitigt die Verpflichtung aber nicht. Werden mehrere Rechnungen, Kreditraten oder Lieferantenverbindlichkeiten fällig, kann sich der Liquiditätsbedarf schnell erhöhen. Vor dem Abschluss sollten Unternehmen deshalb Zinsen, Gebühren, Laufzeit, Rückzahlungsbedingungen und mögliche Verzugsfolgen vergleichen.
Auch die Art der Rückzahlung ist wichtig. Bei einem PayPal-Businesskredit wird ein vereinbarter Anteil künftiger PayPal-Umsätze zur Tilgung verwendet. Das kann die Rückzahlung an den Geschäftsverlauf koppeln; zugleich steht ein Teil dieser Umsätze dann nicht für andere Ausgaben zur Verfügung. Bei klassischen Geschäftskrediten sind dagegen die vereinbarten Raten und Fälligkeiten maßgeblich.
Wer eine Rechnung nicht fristgerecht bezahlt, kann in Zahlungsverzug geraten. Nach § 286 BGB gelten dafür bestimmte Voraussetzungen. Im Geschäftsverkehr können nach § 288 BGB Verzugszinsen und bei Entgeltforderungen unter den gesetzlichen Voraussetzungen eine Verzugspauschale von 40 Euro anfallen.
Alternativen prüfen
Nicht jede Liquiditätslücke erfordert einen neuen Kredit. Unternehmen können mit Lieferanten längere Zahlungsziele vereinbaren oder ihr Forderungsmanagement verbessern, indem sie Rechnungen zeitnah stellen und offene Beträge konsequent nachverfolgen.
Beim Factoring verkauft ein Unternehmen Forderungen an einen spezialisierten Dienstleister und erhält dafür früher Liquidität, abzüglich der vereinbarten Kosten. Ein Kontokorrentkredit kann kurzfristige Schwankungen auf dem Geschäftskonto abfedern; ein Betriebsmittelkredit eignet sich je nach Konditionen für einen länger planbaren Finanzierungsbedarf. Auch Gespräche mit der Hausbank können sich lohnen. Welche Lösung passt, hängt vom Anlass, der benötigten Summe, der Laufzeit und den Gesamtkosten ab.
Kurzfristige Finanzierung kann Unternehmen helfen, zeitliche Lücken zwischen Ausgaben und Einnahmen zu überbrücken. Ob ein Zahlungsziel, ein Kredit eines Zahlungsdienstleisters oder eine klassische Betriebsmittelfinanzierung sinnvoll ist, richtet sich nach dem konkreten Bedarf und den Rückzahlungsbedingungen.